
오늘 경기도가 낸 경기연구원 보고서에는 눈에 띄는 제안이 하나 있다. 아버지 육아휴직을 자동으로 시작하게 하고 3개월은 반드시 쓰게 하자는 것이다. 지난해 이 나라에서 태어난 아기 셋 중 하나가 경기도에서 태어났으니, 경기도 연구기관이 아빠 육아휴직을 저출생 대책의 앞자리에 둔 것은 자연스럽다. 편집국도 방향에는 동의한다. 다만 그 앞에 먼저 물어야 할 것이 있다. 그 휴직 급여는 누구 돈으로 주는가.
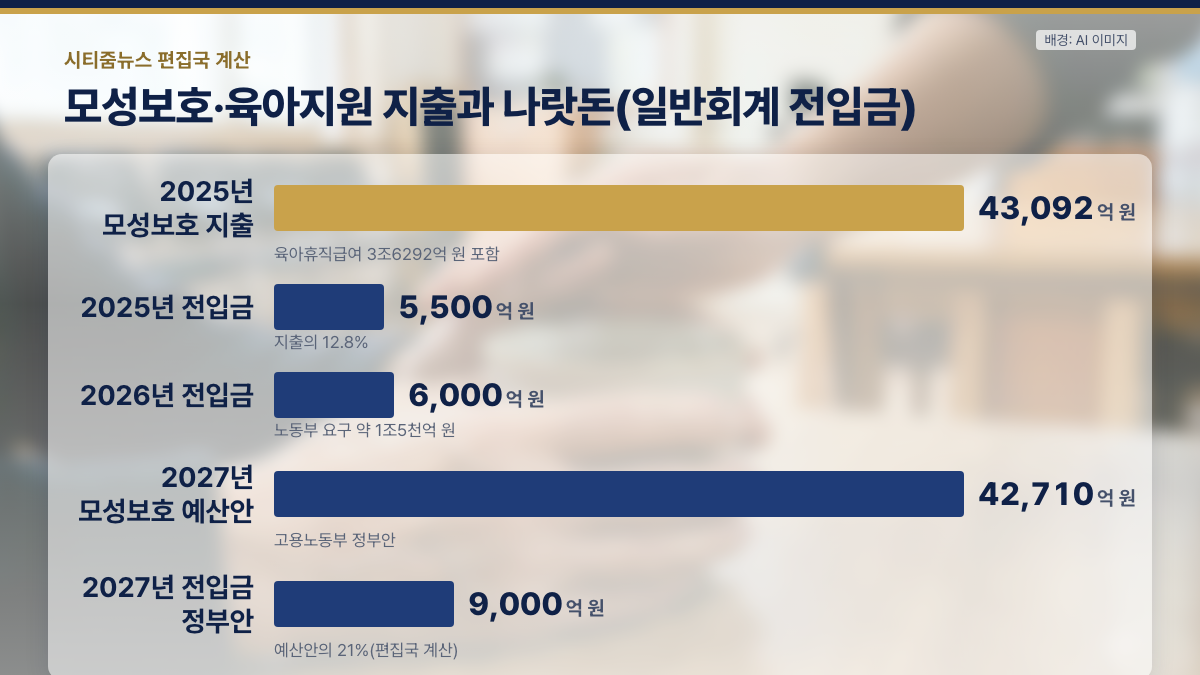
답은 고용보험이다. 육아휴직급여와 출산휴가급여는 나라 일반 예산이 아니라 직장인과 사업주가 반씩 내는 고용보험 실업급여 계정에서 나간다. 국회 고용노동부 결산 검토보고서에 따르면 2025년 이 계정의 모성보호·육아지원 지출은 4조3092억 원으로 2020년의 2.8배가 됐다. 그 가운데 육아휴직급여만 3조6292억 원이다. 6+6 부모육아휴직제처럼 정부가 급여를 올릴 때마다 청구서는 이 계정으로 왔다.
같은 해 나라 예산에서 이 계정으로 넘어간 돈은 5500억 원이었다. 모성보호 지출의 12.8%다. 나머지 87%는 보험료가 메웠다. 그 결과 실업급여 계정의 연말 적립금은 1년 새 3조5083억 원에서 1조7274억 원으로 절반이 됐고, 적립배율은 0.1배까지 떨어졌다. 법이 정한 기준은 1.5배 이상이다. 실직자를 위해 모아 둔 돈으로 출산 정책을 떠받친 셈이다.
정부의 2027년 해법은 두 갈래다. 일반회계 전입금을 6000억 원에서 9000억 원으로 늘리고, 고용보험료율을 1.8%에서 2.0%로 올린다. 월급 300만 원 직장인은 한 해 3만6천 원을 더 내고, 사업주도 같은 만큼 더 낸다. 전입금 9000억 원은 내년 모성보호·육아지원 예산 4조2710억 원의 21%다(편집국 계산). 올해보다 나아졌지만 여전히 다섯에 넷은 월급봉투에서 나온다.
편집국은 이 구조가 저출생을 국가 과제라고 부르는 말과 맞지 않는다고 본다. 저출생 대응은 정부 스스로 가장 시급한 국가 어젠다라고 한 일이다. 그런데 그 핵심 급여의 비용은 고용보험에 가입한 직장인과 회사만 낸다. 자영업자 · 프리랜서는 보험 밖에 있어 받지 못하고, 아이가 없는 직장인은 받지 않으면서 보험료만 더 낸다. 국가 과제라면 세금 전체가 져야 할 몫을 특정 집단의 보험료로 돌린 것이다.
여기에 아빠 육아휴직 의무화가 얹히면 어떻게 될까. 지금도 노사정 고용보험 TF는 모성보호 지출이 2027년 5조 원, 2030년 6조 원을 넘는다고 추계했다. 의무 3개월이 제도가 되면 지출은 그보다 빨리 늘 것이다. 재원 구조를 그대로 두고 의무화를 먼저 하면, 그 비용은 다시 보험료 인상으로 돌아오고 휴직자 빈자리를 메워야 하는 중소기업이 가장 크게 흔들린다. 좋은 제도가 직장인과 작은 회사의 반발 속에 이름만 남을 수 있다.
반대 논리도 있다. 기획예산처는 모성보호를 고용보험에서 떼어 일반회계로 옮기는 데 반대해 왔다. 일하는 사람이 보험료를 내고 휴직할 때 받는 사회보험 원리에 맞고, 일반회계로 옮기면 해마다 예산 협상에 휘둘린다는 걱정도 일리가 있다. 그러나 노사정 TF가 검토한 11개 시나리오 가운데 모성보호를 분리한 경우에만 2035년 실업급여 계정 수지가 흑자로 돌아섰다. 보험 원리를 지키다 보험 자체가 바닥나는 길이라면, 원리를 고쳐야 한다.
그래서 편집국은 네 가지를 요구한다. 첫째, 국회는 지금 진행 중인 예산 심사에서 내년 일반회계 전입금을 모성보호 예산의 30%로 올려라. 4조2710억 원 기준으로 1조2813억 원, 정부안보다 약 3800억 원 많다(편집국 계산). 둘째, 정부는 고용보험법에 모성보호 국고 부담의 최저 비율을 적고, 노사정 TF가 합의한 분리 방안의 시간표를 내라. 셋째, 노동부는 보험료 인상분 가운데 얼마가 모성보호로, 얼마가 실업급여로 가는지 계정별로 공개하라. 넷째, 경기도는 아빠 육아휴직 의무화를 정부에 건의할 때 도내 중소기업 대체인력 비용과 도가 보탤 몫을 숫자로 함께 내라.
출산율은 2년 내리 올랐다. 반등을 이어 가려면 아빠가 회사 눈치 없이 석 달을 쉴 수 있어야 한다. 그 석 달의 값을 직장인 월급에서만 떼어 간다면, 반등의 비용을 가장 성실하게 일하는 사람들에게 떠넘기는 일이 된다. 의무화 논의는 계산서부터 다시 써야 시작할 수 있다.
